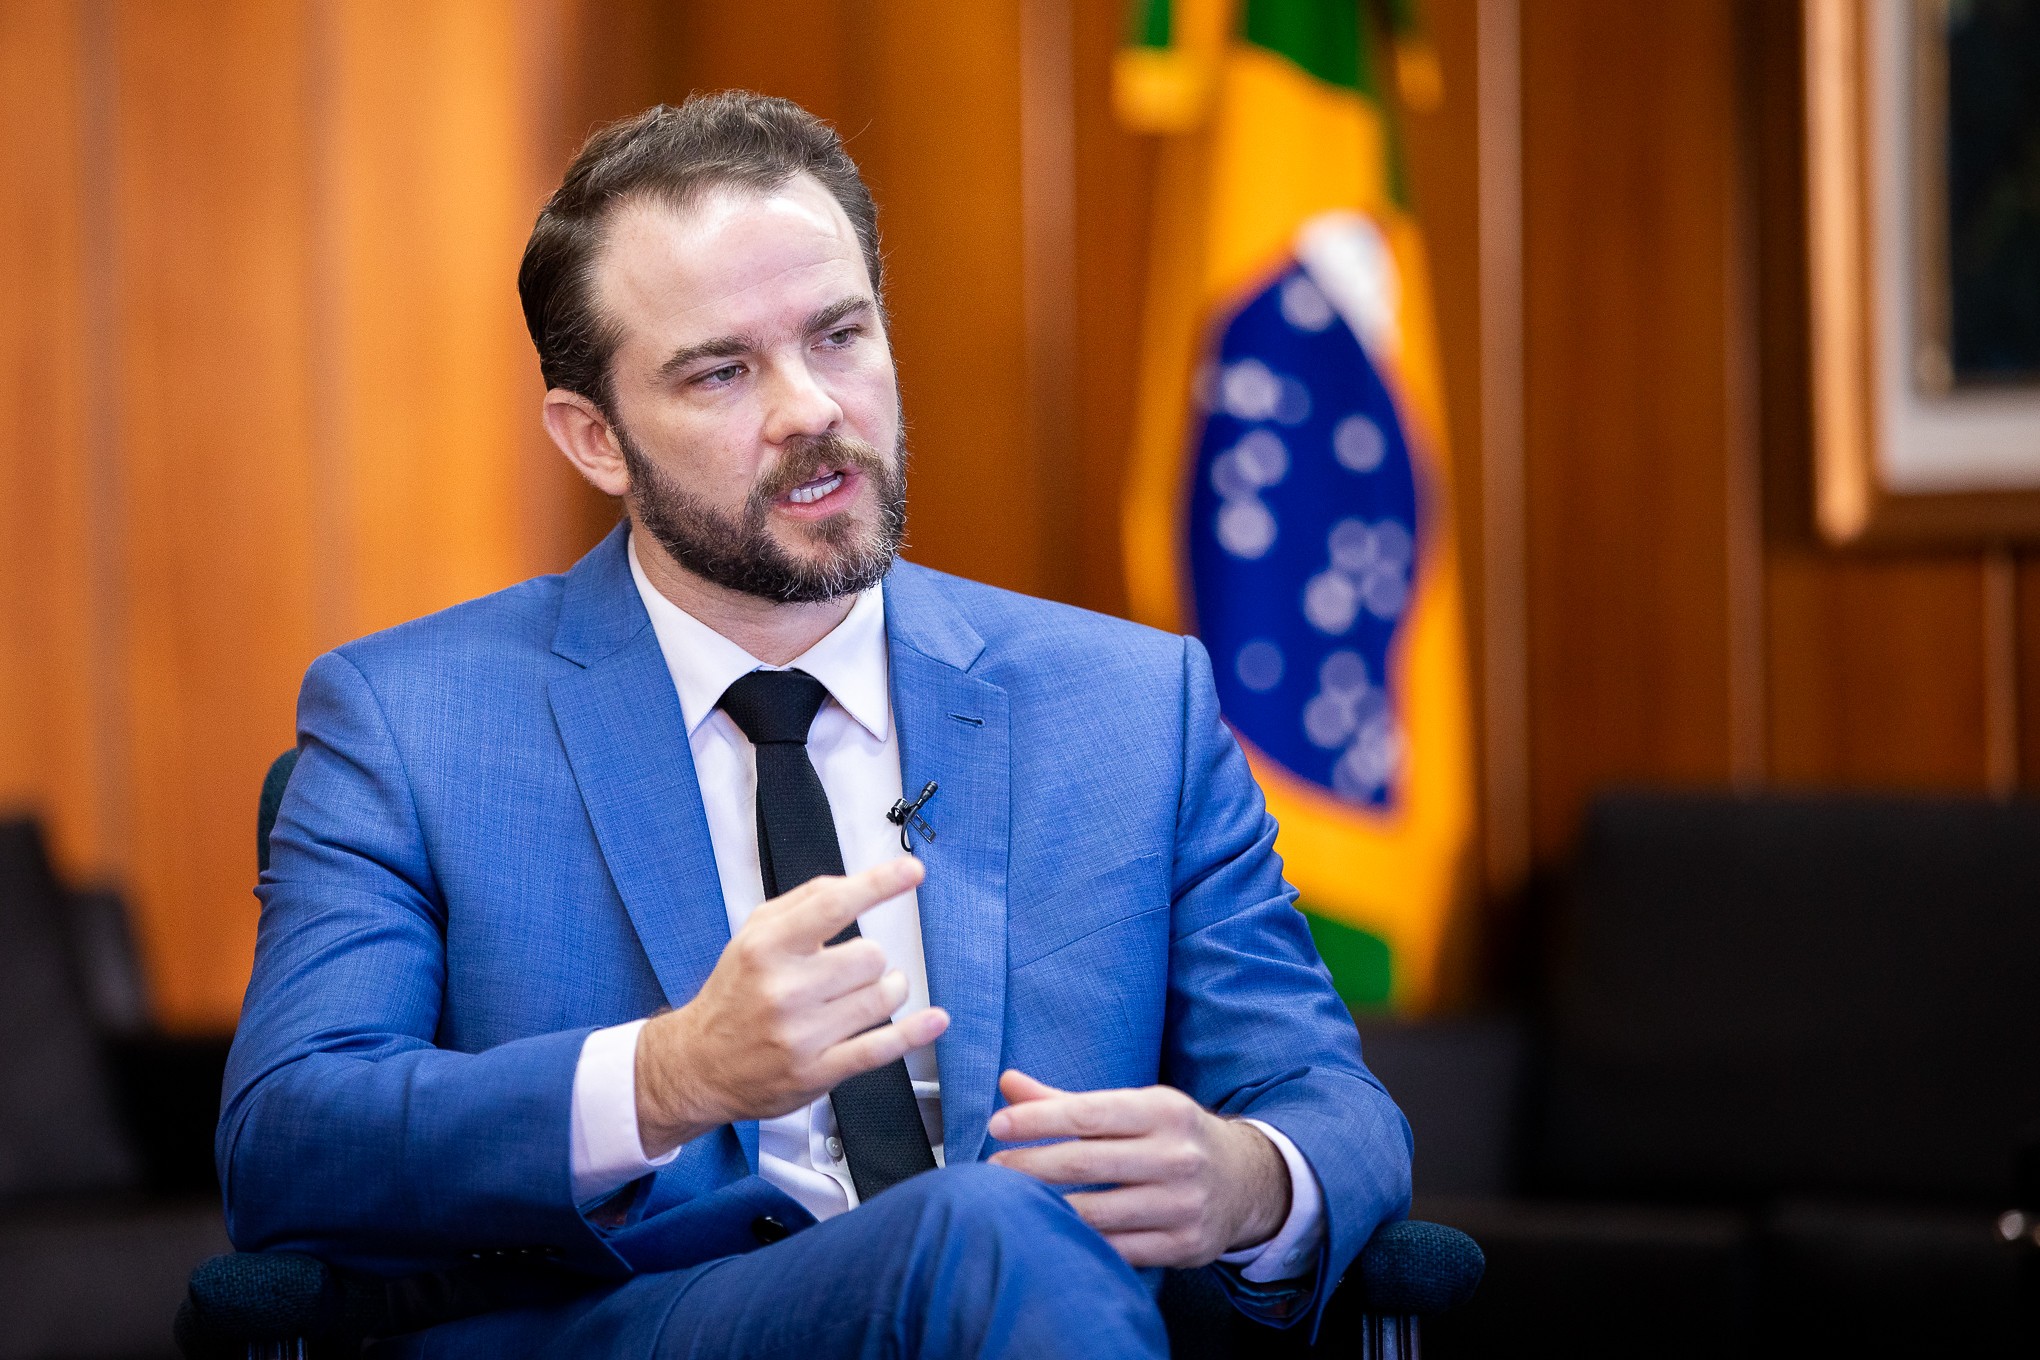
Na manhã desta terça‑feira (27/10/2026), o ministro da Fazenda, Dario Durigan, informou que o governo enviará ao Congresso Nacional a proposta de regulamentação do Imposto Seletivo, conhecido como “imposto do pecado”, ainda nesta semana. A medida está prevista para entrar em vigor a partir de 2027 e tem como objetivo tributar produtos e atividades que causam danos à saúde ou ao meio‑ambiente.
O que é o Imposto do pecado?
Criado dentro da reforma tributária sobre o consumo, o Imposto Seletivo consiste em um tributo selectivo, ou seja, aplicado apenas a bens e serviços considerados nocivos. O governo o inclui no conjunto de medidas que visa manter a arrecadação total estável em relação ao Produto Interno Bruto (PIB), ao lado da recém‑criada Contribuição sobre Bens e Serviços (CBS).
Produtos e atividades abrangidos
O Ministério da Fazenda divulgou a lista de itens que passarão a ser tributados:
- Bebidas alcoólicas;
- Cigarros;
- Refrigerantes e outras bebidas ultraprocessadas;
- Veículos cujo nível de emissão de poluentes ultrapasse limites definidos;
- Extração de bens minerais;
- Loterias, apostas e jogos de fantasy sports.
Justificativa em saúde e meio ambiente
Estudos da Fiocruz, citados pelo Ministério da Saúde, apontam custos elevados associados ao consumo de álcool e tabaco. Em 2019, o álcool gerou despesas de R$ 18,8 bilhões, dos quais R$ 1,1 bilhão foram gastos diretamente pelo Sistema Único de Saúde (SUS). O tabagismo produz custos anuais de R$ 153,5 bilhões, enquanto a arrecadação federal sobre a venda de cigarros chega a apenas R$ 8 bilhões por ano.
Estimativa de arrecadação
A equipe econômica do governo projeta que o Imposto Seletivo arrecadará R$ 41,9 bilhões em 2027, conforme incluído no projeto de Orçamento do próximo ano.
Em números
| Item | Valor |
|---|---|
| Receita estimada para 2027 | R$ 41,9 bilhões |
| Custos do álcool (2019) | R$ 18,8 bilhões |
| Custos do tabagismo | R$ 153,5 bilhões |
Transição e manutenção da carga tributária
Em comunicado, a Fazenda afirmou que, no primeiro momento, a carga tributária sobre os bens atingidos será mantida, sem elevação imediata, para permitir a transição e abrir diálogo com os setores afetados. Produtores nacionais afirmam que as bebidas alcoólicas já são muito tributadas no Brasil, com impostos que representam de 40 % a mais de 80 % do preço dos produtos. Eles alertam que um eventual aumento da tributação pode reduzir as margens de lucro, elevar os preços ao consumidor, provocar demissões e estimular o mercado ilegal.
Prazo para início da cobrança
A legislação tributária exige um intervalo mínimo de 90 dias entre a publicação da norma que institui ou altera um tributo e o início da sua cobrança. Por isso, caso a regulamentação seja aprovada dentro do calendário previsto, a cobrança do Imposto Seletivo só poderá ocorrer após janeiro de 2027.


Carregando comentários...